Pénzbeosztás egyedül élőknek: 3 bizonyított tipp sikerhez
Már megint ott tartasz, hogy a hónap végén a számlaegyenlegre nézni sem mersz? A pénzbeosztás egyedül élőknek nem matematika kérdése, hanem az idegrendszeré. Ez a cikk megmutatja, hogyan csökkentsd a pénzügyi szorongást három konkrét lépéssel: heti pénzbeosztással, mini vésztartalékkal és a pénzügyi szégyen elengedésével.
Feltetted már magadnak a kérdést, hogyan osszam be a pénzem, ha egyedül élek? Tudd, hogy nem az a gond veled, hogy nem számolsz elég jól. A gond az, hogy egyedül tartod a falat. 2026-ban az inflációs szorongás tovább nehezíti az egyedülállók helyzetét, miközben a megoldás nem a vasfegyelem, hanem a kímélő rendszer.
Miért nehezebb egyedül? A pénzszorongás anatómiája és a "fal tartása"
Amikor egyedül élsz, te vagy az egyetlen védvonal önmagad és a kiszámíthatatlan élet között. Ezt nevezi a szakirodalom a "fal tartásának" (holding the wall): egy folyamatos, alacsony szintű készenléti állapot, amelyet az agy fenntart, mert nincs senki más, aki átveszi a felelősséget.
Ez nem pszichológiai gyengeség. Ez biológiai válasz. A Matone Counseling kutatásai szerint az agy a pénzügyi bizonytalanságot fizikai veszélyként értelmezi. A prefrontális kéreg, ami a tervezésért felelős, fárad bele ebbe az állandó éberségbe. Ezért van az, hogy este nem bírod megnyitni a banki appot, holott "csak megnézni" akartad az egyenleget.
A pénzügyi szorongás (financial anxiety) nem a pénz hiánya, hanem a kontrollvesztéstől és a bizonytalanságtól való félelem érzelmi és kognitív válasza. Három lépéssel csökkenthető: 1. Heti keretrendszer bevezetésével, 2. Mini vésztartalék képzésével, 3. A belső párbeszéd átkeretezésével. Egyedülállóknál a hiány-halom (scarcity stack) jelensége, vagyis a pénz, idő és energia egyidejű szűkössége, fokozza a tüneteket.
A hiány-halom (scarcity stack) fogalma azt írja le, hogy az egyedül élők esetében a pénzhiány, az időhiány és az alvásminőség romlása egyidejűleg hat. Mindhárom ugyanazt az agyi területet terheli. Ha te is sokszor érzed azt, hogy "ennek soha nem lesz vége", az nem pesszimizmus, hanem egy túlterhelt idegrendszer természetes válasza.
Morgan Housel A pénz pszichológiája című könyvének egyik legfontosabb üzenete pontosan ez: a pénzügyi döntéseink mögött az esetek döntő többségében nem tudatlanság, hanem érzelmi állapot áll. Ha az idegrendszered veszélyt érez, a racionalitás másodlagos lesz.
Összefoglalva: A pénzügyi szorongás egyedülállóknál nem karakterhiba. A fal tartása biológiai jelenség, amit a heti keret és a mini vésztartalék közvetlenül enyhíteni tud.
Miért fogy el a pénzem a hónap végére? A mikrodöntések csapdája
A legtöbb egyedülálló tévesen azt hiszi, hogy a nagy kiadások okozzák a gondot. Az albérlet, a rezsi, a hitel. Ezek valóban terhelik a büdzsét, de a hónap végi pániknak ritkán ők az igazi okai.
A valódi ok a mikrodöntések felhalmozódása. Ha nincs egyértelmű keret, akkor minden egyes kis vásárlás, egy kávé, egy ebéd, egy szimpla online rendelés, egy apró stressz-választ vált ki. Az agyad minden alkalommal újraszámolja: "megtehetem ezt?". Ez a döntési fáradtság (decision fatigue), és a hónap végére teljesen felmorzsolja a kognitív energiádat.
A 2026-os Intuit előrejelzés szerint a fogyasztók egyre inkább az érzelmi prioritásokra alapozzák a pénzügyi döntéseiket. A "mindful spending" (tudatos költés) nem luxus, hanem a döntési fáradtság elleni leghatékonyabb eszköz egyedülállók számára.
Az egyedülálló családfenntartó pénzügyi stressz esetén ez különösen súlyos. Ha gyereket is nevelnek egyedül, a döntési terhek megkétszereződnek. Nincs, akivel megbeszéljük a kiadásokat. Nincs közös keret. Minden a saját belső szabályrendszerünkre marad.
| Kiadás típusa | Havi keret (Budapest) | Hatás az idegrendszerre |
|---|---|---|
| Albérlet (periféria, 1 szoba) | 180.000-220.000 Ft | Fix teher, de kiszámítható |
| Rezsiköltségek | 40.000-60.000 Ft | Részben kiszámítható |
| Élelmiszer (egy főre) | 80.000-110.000 Ft | Változó, impulzív döntések forrása |
| Tömegközlekedés | ~9.500 Ft | Fix, alacsony stressz |
| Szabadidő, étterem (1-2 alkalom) | 30.000-50.000 Ft | Bűntudat forrása keret nélkül |
(Forrás: EURES, Imigrant Hungary, 2025-2026)
Az 50/30/20 szabály alkalmazása egyedülállóknak azért ütközik nehézségbe, mert ez az elv kétkeresős háztartásokra lett kitalálva. Ha a fixen kiadott tételek már 60-70%-ot visznek el, a szabály nem működik. Nem az a gond, hogy nem tudsz számolni. Az a gond, hogy az egyedüli jövedelem objektíve szűkebb mozgásteret ad.
Összefoglalva: A hónap végi pánik döntő részben nem a nagy kiadásoktól, hanem a kontrollhiánytól ered. A keret megadja azt a biztonságot, amivel az agyad felhagy a folyamatos újraszámolással.
A kímélő rendszer: hogyan működik a heti pénzbeosztás a pénzügyi szorongás ellen?
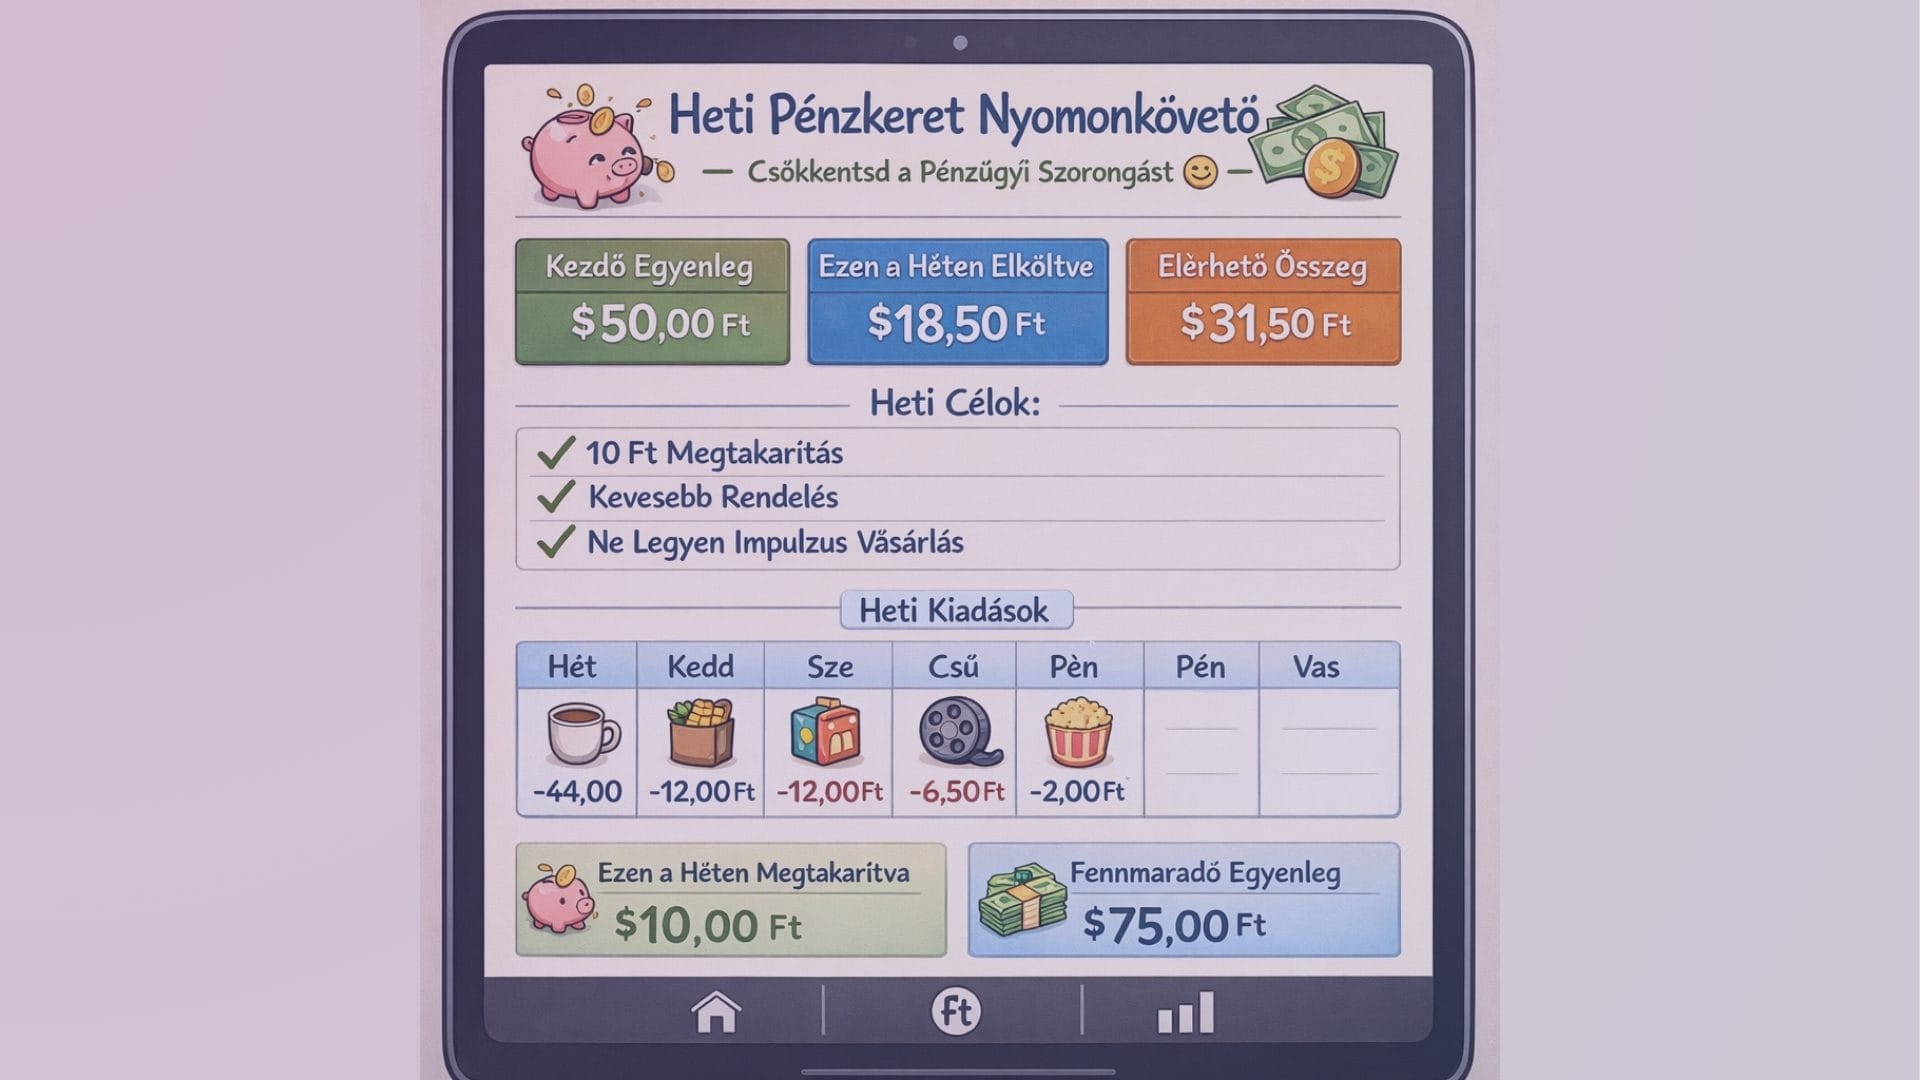
Ha azt kérdezed, hogyan osszam be a pénzem egyedül élve, a legjobb válasz nem egy táblázat. A válasz egy rendszer, amit az agyadra szabtál. A heti pénzbeosztás azért hatékony, mert az emberi agy heti ciklusokban tervez természetesebben, mint haviban.
Minden hónap elején vonjuk le a fix kiadásokat: albérletet, rezsit, közlekedési bérletet és hiteltörlesztőt. Ez az összeg nem keret, hanem kötelezettség. Nem nyúlunk hozzá, nem számolunk belőle.
A fennmaradó összeget osszuk el 4,3-mal (ez az egy hónap átlagos heteinek száma). Ezt az összeget töltjük fel hétfőn egy külön heti zsebre, akár egy erre dedikált bankkártyán vagy applikációban. Mostantól csak a hetet kell végigvinni, nem a hónapot.
Ha pénteken még van maradék, az nem veszteség, hanem lehetőség: az összeg átmehet a mini vésztartalékba. Ha szerdán elfogyott, akkor csütörtöktől szűkebben élünk, de csak vasárnapig. Nem a hónap végéig. Ez a különbség, ami meggátolja a kilátástalanság érzését.
Az impulzív vásárlás ellen pszichológia szempontjából a leghatékonyabb módszer a 24 órás szabály: ha valami nem szerepel a heti tervben, tedd a kosárba, de ne fizetd ki. Másnap nézd meg újra. Az impulzus jellemzően 24 óra alatt 70-80%-ban csökken, és kiderül, hogy tényleg kell-e az a termék.
Összefoglalva: A kímélő rendszer pénzbeosztáshoz nem megszorítás, hanem döntési szabadság. Ha tudod, hogy mekkora a heti kereted, minden vásárlás egyszerűbb döntéssé válik, és megszűnik a háttérzaj.
Miért nem pénzügyi cél a mini vésztartalék, hanem idegrendszeri puffer?
Az egyik legelterjedtebb pénzügyi tanács, hogy "gyűjts 6 hónapos megélhetési tartalékot". Egyedül élőknél ez a tanács rengeteg szorongást okoz, mert az összeg elérése évekbe telik, és a cél maga is stressz forrása lesz.
Ezért más szemléletet javaslunk. A mini vésztartalék (micro-savings) elsődleges funkciója nem pénzügyi, hanem neurológiai. Célja az, hogy egy váratlan esemény, eltört telefon, orvosnál fizetett összeg vagy egy javítás, ne váltson ki pánikot. Ez az az összeg, ami azt mondja az agyadnak: "még ha baj is van, nem omlik össze minden."
| Szint | Összeg (Magyarország) | Mit old meg? | Idegrendszeri hatás |
|---|---|---|---|
| 1. szint (alap) | 20.000-50.000 Ft | Apró váratlan kiadás | Az összeomlás megakadályozása |
| 2. szint (puffer) | 100.000-150.000 Ft | Telefon, háztartási eszköz | Érzékelhető biztonságérzet |
| 3. szint (cél) | 150.000-200.000 Ft | 1 havi krízis kezelése | Lélegzetvételnyi szabadság |
A OneUnited kutatása a pénzügyi trauma jeleiről azt mutatja, hogy az automatizált megtakarítás sokkal hatékonyabb az akaratereőnél. Állíts be heti fix összeget, akár 2.000-5.000 forintot, amely automatikusan kerül a tartalékszámlára minden hétfőn. Az összeg másodlagos, a szokás az elsődleges.
Az inflációs szorongás 2026-ban tovább növeli a mentális terhét annak, aki nem rendelkezik semmilyen tartalékkal. Nem azért, mert a pénz hiányzik, hanem mert az agyad folyamatosan a legrosszabb forgatókönyveket szimulálja. A mini vésztartalék megszakítja ezt a hurkot.
Összefoglalva: Nem az összeg mérete számít elsősorban. Hanem az érzés, hogy ha holnap baj van, nem vagy teljesen a falhoz szorítva. Ez az idegrendszeri puffer valódi értéke.
A pénzügyi szégyen ára: miért kerül ilyen sokba a hallgatás?
Dasha Kennedy pénzügyi wellness-szakértő és aktivista szerint a pénzügyi szégyen az egyik legdrágább érzelem, amit viselhetünk. Aki szégyelli a pénzügyi helyzetét, az nem kér segítséget, elkerüli a számokkal való szembesülést, és sokszor túlköltekezéssel próbálja fenntartani a minden rendben látszatát. A Wondermind interjúja Kennedy-vel ezt részletesen kibontja.
A pénzügyi szégyen különösen erős egyedülállóknál. Mert ha ketten küzdenek, legalább megosztható a teher. Ha egyedül vagy, a szégyenérzet és a felelősség egyszerre zuhan rád. Sokszor megjelenik az összehasonlítás kényszere is: "mindenki más jobban csinálja". Holott az egyedüli adó (single tax) valós gazdasági jelenség: a kétkeresős háztartás per fő sokkal kevesebbet költ lakhatásra és rezsire.
A National Debt Relief kutatása szerint azok, akik erős pénzügyi szégyent éreznek, átlagosan 30-40%-kal tovább halogatják a pénzügyi döntéseket. Ez a halogatás késedelmi kamatokba, elszalasztott spórolási lehetőségekbe és fokozódó szorongásba kerül. A hallgatás ára nem érzelmi, hanem pénzügyi is.
3 mondat, amit érdemes átírni a fejedben: kognitív átkeretezés
A kognitív viselkedésterápia (CBT) alapján a belső monológ megváltoztatása, amit a neuroplaszticitás kutatások alátámasztanak, nem önámítás, hanem a rendszerépítés alapja. Az alábbi átkeretezések nem azt mondják, hogy minden jó lesz, hanem azt, hogy a következő lépés megvan.
Összefoglalva: A pénzügyi szégyen nem személyes kudarc jele, hanem egy rendszerprobléma következménye. Az átkeretezés nem tagadja a valóságot, hanem visszaadja a cselekvőképességet.
Gyakran ismételt kérdések a pénzbeosztásról egyedülállóknak
Írd össze a fix havi kiadásaidat, számold ki a maradékot, és osztd el 4,3-mal. Ez a te heti kereted. Nem kell tökéletesnek lennie, csak legyen valami, amihez vissza tudsz nyúlni, ha beindul a hónap vége érzés.
Ha van kedved, írd meg kommentben: mi a legnagyobb stressz nálad, a lakhatás, az élelmiszer, vagy a váratlan kiadások?
Matone Counseling: A pénzkezelés pszichológiai akadályai, scarcity stack elmélet · Wondermind: Hogyan akadályoz meg a pénzügyi szégyen? (Dasha Kennedy) · Híres Norbert: Morgan Housel, A pénz pszichológiája összefoglaló · Intuit 2026 Forecast: pénzügyi trendek és mindful spending · OneUnited: Pénzügyi trauma jelei, automatizálás és gyógyulás · National Debt Relief: Szégyen, csend és adósság, hogyan ragad meg a bűntudat · Imigrant Hungary: Megélhetési költségek Magyarországon 2026
A cikkben szereplő vizuális anyagok egy része a MI segítségével jött létre. Forrás: Gemini, ChatGPT, Canva
Ez a cikk kizárólag tájékoztató és ismeretterjesztő jellegű, és nem minősül pénzügyi, befektetési, jogi vagy terápiás tanácsadásnak. A leírt módszerek általános életvezetési szempontok, nem egyéni pénzügyi helyzetekre szabott javaslatok. Amennyiben akut pénzügyi krízist, súlyos szorongást vagy mentális egészségügyi problémát tapasztalsz, keresd fel képzett pénzügyi tanácsadó, pszichológus vagy más szakember segítségét.