Gestionarea banilor singur: 5 pași dovediți pentru succes
Ajungi mereu la sfârșitul lunii cu mai multă anxietate decât bani în cont? Gestionarea banilor singur nu este o problemă de matematică, ci una legată de sistemul nervos. Acest articol îți arată cum să reduci anxietatea financiară cu trei instrumente concrete: un buget săptămânal, un fond de urgență mic și eliberarea de rușinea datoriilor.
Ți-ai pus vreodată întrebarea cum să gestionezi banii când ești singur, fără să te simți copleșit? Problema nu este că nu știi să socotești. Problema este că duci singur întreaga greutate. În 2026, obiectivele financiare sunt tot mai greu de atins pe un singur venit, dar soluția nu este disciplina de fier, ci un sistem construit cu blândețe față de tine.
De ce este mai greu singur? Anatomia anxietății financiare și "zidul tău"
Atunci când trăiești singur, ești singura linie de apărare dintre tine și tot ce poate merge prost. Specialiștii numesc această stare "ținerea zidului" (holding the wall): o alertă continuă, de intensitate scăzută, pe care creierul o menține activ pentru că nu există nimeni altcineva care să preia responsabilitatea.
Nu este o slăbiciune psihologică. Este un răspuns biologic. Conform cercetărilor Matone Counseling, creierul interpretează incertitudinea financiară ca pe un pericol fizic. Cortexul prefrontal, responsabil cu planificarea rațională, se epuizează treptat sub această vigilență permanentă. De aceea ajungi să eviți să deschizi aplicația bancară, chiar și atunci când vrei doar să arunci o privire la sold.
Anxietatea financiară nu înseamnă lipsa banilor, ci teama de a pierde controlul și de a face față incertitudinii, răspuns emoțional și cognitiv în același timp. Poate fi redusă în trei pași: 1. Introducerea unui buget săptămânal, 2. Construirea unui fond de urgență mic, 3. Reformularea dialogului interior. La persoanele care trăiesc singure, fenomenul "grămezii de lipsuri" (scarcity stack) amplifică simptomele, prin combinarea simultană a lipsei de bani, timp și energie.
Conceptul de "grămadă de lipsuri" (scarcity stack) descrie tocmai această suprapunere: lipsa banilor, a timpului și deteriorarea somnului acționează simultan asupra aceluiași circuit cerebral. Dacă ai deseori senzația că nu se termină niciodată, aceasta nu este o perspectivă negativă, ci reacția naturală a unui sistem nervos suprasolicitat. Citește mai mult despre simptomele anxietății și strategii de coping.
Morgan Housel scrie în Psihologia banilor că în spatele majorității deciziilor financiare nu stă ignoranța, ci starea emoțională a momentului. Când sistemul tău nervos percepe un pericol, raționalitatea devine secundară. Înțelegerea acestui mecanism este primul pas real spre o gestionare mai bună a banilor.
Concluzie: Anxietatea financiară la persoanele singure nu este un defect de caracter. Ținerea zidului este un fenomen biologic, care poate fi atenuat direct printr-un buget săptămânal și un fond de urgență mic.
De ce rămân fără bani la finalul lunii? Capcana microdeciziilor
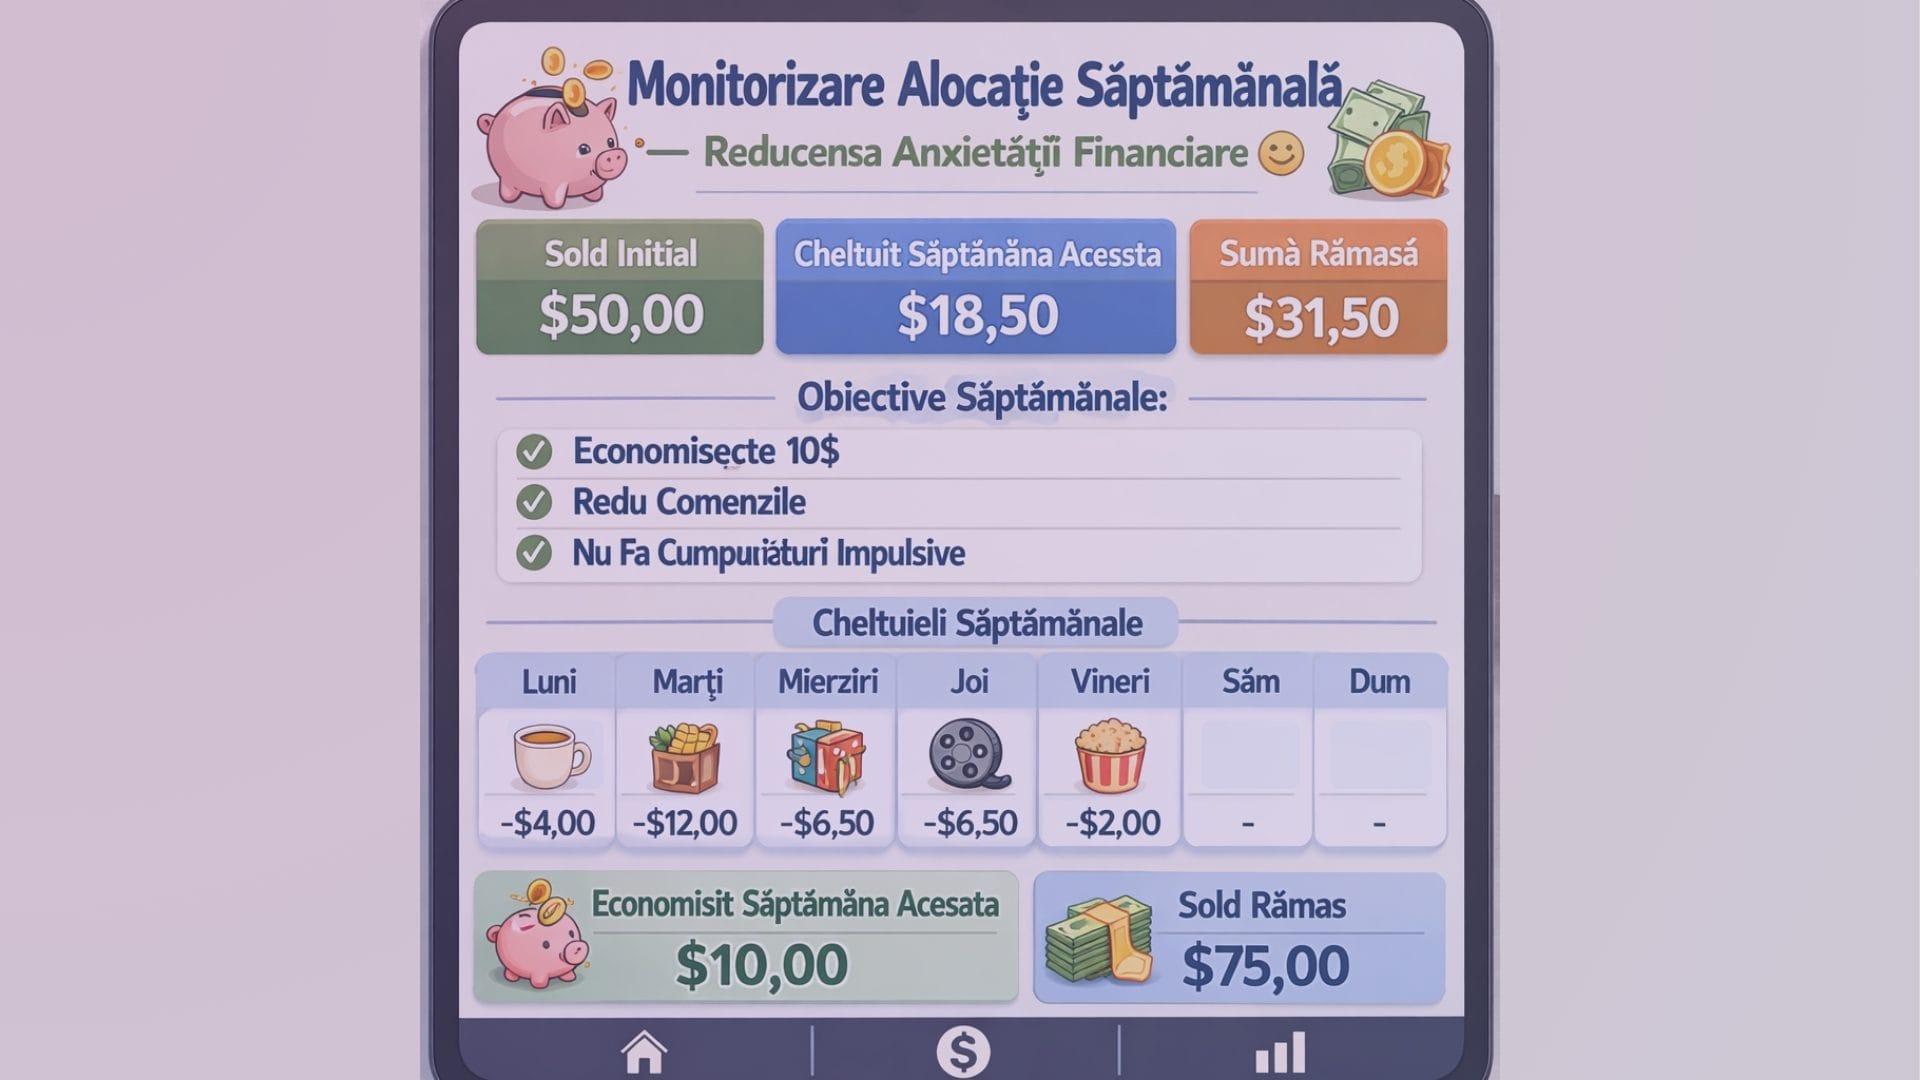
Cei mai mulți oameni care trăiesc singuri cred că marile cheltuieli sunt problema: chiria, utilitățile, ratele. Acestea apasă în mod real bugetul, dar rareori sunt cauza reală a panicii de la final de lună.
Cauza adevărată este acumularea microdeciziilor. Fără un cadru clar, fiecare cumpărătură mică, o cafea, o masă în oraș, o comandă online spontană, declanșează un mic răspuns de stres. Creierul recalculează de fiecare dată: "îmi permit asta?". Aceasta este oboseala decizională (decision fatigue), și până la finalul lunii îți consumă complet energia cognitivă.
Conform previziunilor Intuit pentru 2026, consumatorii își bazează din ce în ce mai mult deciziile financiare pe prioritățile emoționale. Cheltuitul cu intenție (mindful spending) nu este un lux, ci cel mai eficient instrument împotriva oboselii decizionale pentru persoanele care trăiesc singure.
Impactul emoțiilor asupra cheltuielilor este și mai intens atunci când există și copii în ecuație. Părintele singur poartă greutatea dublă a deciziilor, fără un partener cu care să împartă perspectiva sau responsabilitatea. Totul rămâne în propriul sistem intern de reguli, care obosește repede fără un cadru exterior clar.
| Categorie de cheltuieli | Buget lunar (București) | Efectul asupra sistemului nervos |
|---|---|---|
| Chirie (periferie, 1 cameră) | 1.800-2.200 RON | Povară fixă, dar previzibilă |
| Utilități (curent, gaz, internet) | 500-700 RON | Parțial previzibil |
| Alimente (o persoană) | 1.000-1.400 RON | Variabil, sursă de decizii impulsive |
| Transport (abonament) | 70-100 RON | Fix, stres redus |
| Timp liber, restaurant (1-2 ocazii) | 400-600 RON | Sursă de vinovăție fără un cadru clar |
(Surse: EURES, Wise Blog, 2025-2026)
Metodele de economisire pentru tineri singuri se lovesc adesea de aceeași limitare: regulile clasice, cum este regula 50/30/20, au fost gândite pentru gospodării cu două venituri. Dacă cheltuielile fixe îți consumă deja 60-70% din salariu, regula pur și simplu nu funcționează în formă standard. Nu înseamnă că faci ceva greșit, ci că venitul unic oferă obiectiv mai puțin spațiu de manevră.
Concluzie: Panica de la finalul lunii vine în cea mai mare parte din lipsa unui cadru, nu din cheltuielile mari. Un buget săptămânal oferă creierului siguranța că nu mai trebuie să recalculeze totul la fiecare achiziție.
Sistemul blând: cum funcționează bugetul săptămânal împotriva anxietății financiare?
Dacă te întrebi cum să gestionezi banii când ești singur, cel mai bun răspuns nu este un tabel mai detaliat. Răspunsul este un sistem construit pe felul în care funcționează creierul tău. Bugetul săptămânal este eficient tocmai pentru că creierul planifică mai natural pe orizontul unei săptămâni decât pe cel al unei luni întregi.
La începutul fiecărei luni, scade din venit cheltuielile fixe: chirie, utilități, abonament transport și rate. Această sumă nu este un buget, ci o obligație. Nu o atingi, nu o negociezi cu tine.
Suma rămasă se împarte la 4,3 (numărul mediu de săptămâni dintr-o lună). Aceasta devine bugetul tău săptămânal, pe care îl "încarci" în fiecare luni, fie pe un card separat, fie într-un portofel digital. De acum înainte, gestionezi o săptămână, nu o lună întreagă.
Dacă vineri mai rămân bani, aceștia pot merge în fondul de urgență. Dacă miercuri ai depășit bugetul, înseamnă că trăiești mai restrâns joi și sâmbătă, nu până la sfârșitul lunii. Această diferență este cea care previne senzația de disperare totală.
Una dintre cele mai eficiente metode pentru a cheltui banii cu intenție este regula celor 24 de ore: dacă un produs nu era planificat în bugetul săptămânii, pune-l în coș, dar nu plăti imediat. Revino a doua zi. Impulsul de cumpărare scade în medie cu 70-80% în 24 de ore, iar decizia devine mult mai clară.
Concluzie: Sistemul blând de gestionare a banilor nu înseamnă restricție, ci libertate decizională. Când știi exact cât ai pentru săptămâna curentă, fiecare cumpărătură devine o alegere simplă, nu o sursă de îngrijorare.
De ce fondul de urgență nu este un obiectiv financiar, ci un tampon pentru sistemul nervos?
Unul dintre cele mai frecvente sfaturi financiare este să strângi un fond de urgență echivalent cu 6 luni de cheltuieli. Pentru persoanele care trăiesc singure, acest sfat produce adesea mai multă anxietate decât liniște, pentru că suma pare inaccesibilă și termenul de realizare pare la nesfârșit.
De aceea propunem o perspectivă diferită. Funcția principală a fondului de urgență mic nu este financiară, ci neurologică. Scopul lui este ca o cheltuială neașteptată, un telefon stricat, o vizită la medic sau o reparație urgentă, să nu declanșeze panică. Aceasta este suma care îi spune creierului tău: "chiar dacă apare ceva, nu se prăbușește totul."
| Nivel | Sumă (România) | Ce rezolvă? | Efectul asupra sistemului nervos |
|---|---|---|---|
| Nivelul 1 (bază) | 500-1.000 RON | Cheltuială mică neprevăzută | Previne prăbușirea totală |
| Nivelul 2 (tampon) | 1.500-2.000 RON | Telefon, electrocasnic stricat | Sentimentul palpabil de siguranță |
| Nivelul 3 (obiectiv) | 2.000-3.000 RON | Gestionarea unei luni de criză | Spațiu de respirație real |
Cercetările OneUnited privind trauma financiară arată că economisirea automatizată este mult mai eficientă decât forța de voință. Setează o sumă fixă săptămânală, chiar și 50-100 RON, care se transferă automat în contul de economii în fiecare luni. Suma în sine este secundară. Obișnuința este cea care contează.
Anxietatea legată de obiectivele financiare 2026 este amplificată tocmai de absența oricărui tampon. Nu pentru că banii lipsesc în mod acut, ci pentru că creierul simulează continuu cel mai rău scenariu posibil. Fondul de urgență mic întrerupe acest circuit.
Concluzie: Nu dimensiunea sumei contează în primul rând. Contează sentimentul că, dacă mâine apare o problemă, nu ești complet cu spatele la zid. Aceasta este valoarea reală a unui tampon pentru sistemul nervos.
Prețul rușinii financiare: de ce tăcerea costă atât de mult?
Potrivit expertei în wellness financiar Dasha Kennedy, rușinea datoriilor și a situației financiare dificile este una dintre cele mai scumpe emoții pe care le putem purta. Cel care se rușinează de situația sa financiară nu cere ajutor, evită să privească cifrele în față și încearcă adesea să mențină aparența că "totul merge bine" prin cheltuieli compensatorii. Interviul Wondermind cu Kennedy detaliază acest mecanism cu mult curaj și claritate.
Rușinea financiară este deosebit de puternică la persoanele singure. Dacă doi oameni se confruntă cu o problemă, povara este cel puțin împărtășită. Dacă ești singur, rușinea și responsabilitatea cad simultan pe tine. Apare adesea și nevoia de comparație: "toți ceilalți se descurcă mai bine". În realitate, "taxa de singurătate" (single tax) este un fenomen economic real: o gospodărie cu două venituri cheltuiește proporțional mult mai puțin pe chirie și utilități per persoană.
Conform cercetărilor National Debt Relief, persoanele care resimt o rușine financiară puternică amână deciziile financiare cu 30-40% mai mult decât media. Această amânare se traduce în dobânzi penalizatoare, oportunități ratate de economisire și anxietate crescândă. Prețul tăcerii nu este emoțional, este și financiar.
3 gânduri de rescris în minte: reformulare cognitivă
Pe baza terapiei cognitiv-comportamentale (CBT) și a cercetărilor despre neuroplasticitate, schimbarea monologului interior nu este autoiluzionare, ci fundația pe care se construiește orice sistem funcțional. Reformulările de mai jos nu spun că totul va fi bine, ci că există un pas următor.
Concluzie: Rușinea financiară nu este semnul unui eșec personal, ci consecința unui sistem imperfect. Reformularea nu neagă realitatea, ci îți redă capacitatea de a acționa.
Întrebări frecvente despre gestionarea banilor când ești singur
Notează-ți cheltuielile fixe lunare, calculează restul și împarte-l la 4,3. Acesta este bugetul tău săptămânal. Nu trebuie să fie perfect, trebuie doar să existe, un punct de referință la care să revii când apare panica de final de lună.
Dacă vrei, scrie în comentarii: care este cel mai mare stres financiar al tău, chiria, mâncarea sau cheltuielile neprevăzute?
Matone Counseling: Barierele psihologice în gestionarea banilor, teoria scarcity stack · Wondermind: Cum te ține pe loc rușinea financiară? (Dasha Kennedy) · Norbert Hires: Morgan Housel, Psihologia banilor, rezumat · Intuit 2026 Forecast: tendințe financiare și mindful spending · OneUnited: Trauma financiară, semne și instrumente de vindecare · National Debt Relief: Rușine, tăcere și datorii, cum te blochează vinovăția · Wise Blog: Costul vieții în România 2025-2026
O parte din materialele vizuale din acest articol au fost create cu ajutorul inteligenței artificiale. Surse: Gemini, ChatGPT, Canva.
Acest articol are caracter exclusiv informativ și educativ și nu constituie consiliere financiară, investițională, juridică sau terapeutică. Metodele descrise sunt orientări generale de viață, nu recomandări adaptate unor situații financiare individuale. Dacă te confrunți cu o criză financiară acută, anxietate severă sau o problemă de sănătate mintală, te încurajăm să apelezi la un consilier financiar autorizat, psiholog sau alt specialist calificat.